INSURVIBE · POUR COURTIERS ET CONSEILLERS AU CANADA
Un cercle vertueux pour les conseillers en période de ralentissement
Avancer ensemble, malgré la période de ralentissement.
Le marché immobilier est mou et l’emploi difficile. Les clients ont toujours besoin de protection, mais les budgets sont serrés, les décisions plus lentes et l’attente plus longue. Attendre ne ramènera pas la reprise, et miser sur le volume ne bat pas le cycle. Reste à faire tourner ce que vous avez déjà — conversations, constats, pistes, suivi, polices conclues — en une seule boucle.
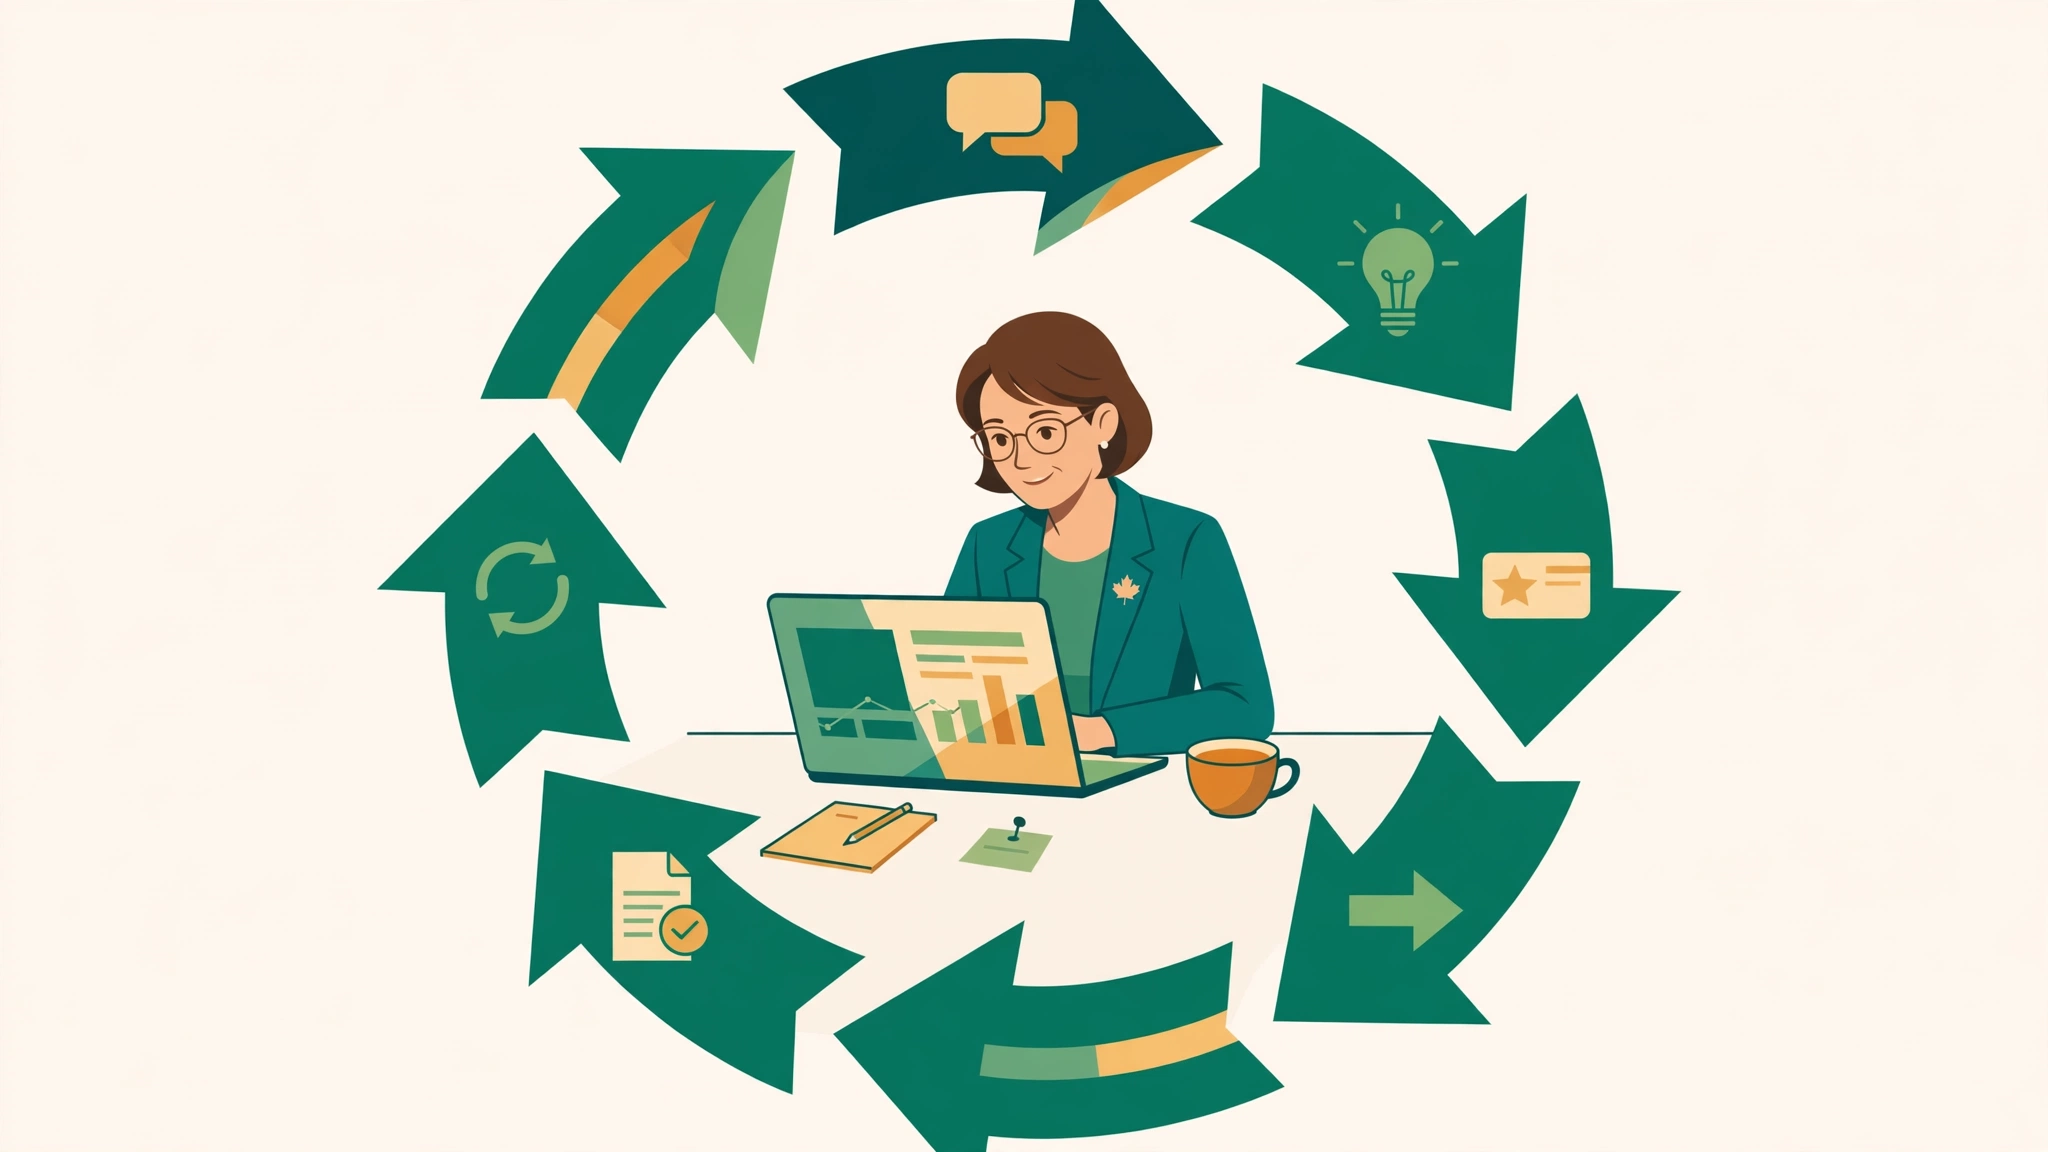
Espace de travail InsurVibe · visionGuide 1 de la série · novembre 2026
Le contexte : ce qui manque, c’est le rythme, pas le talent
Soyons francs : l’année est difficile. Les maisons ne se vendent pas, et les clients liés à l’immobilier resserrent leur budget les premiers. Le marché de l’emploi est froid, ce qui ralentit assurances collectives et individuelles. Les rencontres sont repoussées, et un client enthousiaste répond « je vais y réfléchir » avant de disparaître.
Mais le besoin n’a pas disparu. Les enfants doivent être élevés, les hypothèques payées, et les risques de maladie grave ou d’accident ne prennent pas congé en récession. Ce qui s’est durci, ce n’est pas la demande, c’est le chemin vers la décision : il faut plus de conversations, une analyse plus claire et un suivi plus patient.
Moins de nouvelles pistes
Les recommandations ralentissent et le trafic naturel diminue. Chaque liste et chaque piste réclamée compte davantage qu’en période faste.
Des décisions plus longues
Entre le premier contact et la signature, il y a plusieurs tours de plus. Une piste sans rythme de suivi finit par refroidir.
Les clients existants hésitent
Quand le budget se resserre, la police est souvent la première dépense qu’une famille envisage de couper. Sans suivi des renouvellements, bilans et bénéficiaires, le client y pense seul.
En période de ralentissement, ce n’est pas le plus rapide qui gagne, mais celui dont la roue tourne encore.
La vitesse vient d’un sprint ; une roue qui tourne vient d’une structure où chaque action prépare la suivante. C’est le point de départ de l’espace InsurVibe : pas un CRM de plus où saisir des données, mais un moyen de relier toute la chaîne d’affaires en une boucle.
La vision : qu’est-ce qu’un cercle vertueux pour le conseiller ?
La logique est simple. Les conversations laissent de l’information ; l’information devient constat ; le constat fait naître des pistes ; les pistes avancent étape par étape jusqu’à la police conclue. Chaque police apporte service, bilans et renouvellements, où se cachent de nouveaux besoins — qui lancent la conversation suivante.
Six maillons, bout à bout. Le premier tour demande le plus d’effort ; ensuite chaque tour est plus léger. Mieux vous connaissez un client, plus le constat est juste ; plus il est juste, meilleures sont les pistes ; plus la piste est solide, plus le suivi est fluide ; et la confiance après la police nourrit la conversation suivante.
01Conversations
Chaque appel, rencontre, message et courriel est une matière première. L’espace garde les échanges au dossier du client — ce qui a été dit, promis, ce qui compte pour lui — plutôt que dans la seule mémoire.
02Constats sur le client
Les échanges deviennent des dossiers, et les dossiers peuvent être analysés : qui a encore une lacune de protection, quelle police est à revoir, qui a eu un enfant ou changé d’emploi. Un constat n’est pas un rapport, c’est le signal de la prochaine action.
03Repérer les pistes
Les pistes naissent des constats. Celles que vous réclamez dans le bassin de la plateforme et les clients que vous développez rejoignent le même pipeline : tout avance sur une seule voie.
04Faire avancer
Les pistes franchissent six étapes : à suivre, contact et rencontre, analyse des besoins et proposition, offre remise, demande soumise, conclue. Chaque étape a un livrable et une suite, et une piste bloquée se voit d’un coup d’œil.
05Conclure et livrer
Demande, suivi de souscription, police en vigueur. La police conclue n’est pas la ligne d’arrivée : la commission se calcule, le dossier est classé, et la police entre dans le rythme du service et des renouvellements.
06Redécouvrir les besoins
Bilans annuels, rappels de renouvellement, vérification des bénéficiaires, changements familiaux : chaque suivi d’un client est un nouveau constat. Une lacune apparaît, une nouvelle piste naît, et le cercle entame un nouveau tour.
Notez le point de départ : non pas « trouver de nouveaux clients », mais la conversation. En période difficile, la croissance la plus fiable se trouve souvent chez les clients que vous avez déjà servis et qui vous font confiance — à condition que chaque échange soit consigné et utilisé, au lieu de s’évaporer.
Concrètement : faire tourner le cercle depuis « Mes pistes »
Une vision a besoin d’un sol. Dans l’espace InsurVibe, ce sol est Mes pistes, où se déroule la partie « constat → piste → suivi → police conclue » du cercle.
Étape 1 : les pistes entrent par des portes différentes
Réclamées dans le bassin de pistes
Une piste réclamée entre directement à l’étape 1, sans autre porte. Une piste du bassin part de zéro : joignez d’abord la personne.
Développement de nouveaux clients
Une piste ajoutée par vous commence à l’étape 1 par défaut. Un client déjà rencontré peut passer directement à l’étape 2 ou 3, sans revenir en arrière.
Les deux sources entrent à des points différents parce que leur maturité diffère. Les constats sur les clients existants alimentent le même pipeline par le maillon « redécouvrir les besoins ».
Étape 2 : six étapes, chacune avec sa « suite »
En période difficile, le pire n’est pas d’avoir peu de pistes mais une piste qui stagne sans personne pour la voir. Chaque étape précise donc ce qu’elle doit produire et à quoi ressemble la suivante.
- STAGE 1
À suivre
La piste vient d’arriver : réclamée, pas encore contactée. Une seule tâche : ne pas la laisser refroidir.
Ce qui se passe à cette étape
- Les pistes réclamées dans le bassin entrent ici
- Le développement de nouveaux clients commence aussi ici par défaut
- Confirmer les coordonnées et ordonner les premiers contacts
Condition pour avancer
Premier contact réalisé — joint, rencontre fixée ou prochaine date convenue — et la piste passe à l’étape 2.
- STAGE 2
Contact et rencontre
De « joint » à « assis ensemble » : contact, rencontre fixée et, surtout, la collecte des faits.
Ce qui se passe à cette étape
- Consigner le résultat de chaque contact et la réaction du client
- Fixer la rencontre de collecte des faits
- Recueillir cinq types d’information : revenus, dettes, famille, polices existantes, santé
Condition pour avancer
Quand les cinq types d’information sont à peu près réunis et qu’on peut calculer les lacunes, passez à l’étape 3.1.
- STAGE 3.1
Analyse des besoins
La première moitié de l’étape 3 est l’analyse : à partir des faits recueillis, chiffrer clairement la lacune de protection du client.
Ce qui se passe à cette étape
- Calculer la lacune ligne par ligne : vie, maladie grave, invalidité, soins médicaux
- Rendre la lacune visible pour que le client voie l’écart
- Vérifier que le client accepte le chiffre — sinon, même un bon plan n’avancera pas
Condition pour avancer
Une fois la lacune confirmée, passez à l’étape 3.2 et transformez l’analyse en proposition livrable.
- STAGE 3.2
Proposition
La seconde moitié de l’étape 3 est le plan : choisir les produits, chiffrer, comparer aux polices existantes et remettre une proposition écrite.
Ce qui se passe à cette étape
- Choisir les produits, fixer les montants et chiffrer selon la lacune
- Comparer anciennes et nouvelles polices point par point et expliquer pourquoi remplacer ou compléter
- Remettre la proposition au client et garder une trace de la remise
Condition pour avancer
Au moment de la remise, la piste passe à l’étape 4 — de « construire le plan » à « attendre la réponse ».
- STAGE 4
Proposition et soumission remises
Le plan et la soumission sont chez le client, qui donne son avis ou soulève des objections. C’est l’étape qui bloque le plus en période difficile, et celle qui met le plus à l’épreuve votre rythme de suivi.
Ce qui se passe à cette étape
- Relancer à l’heure convenue — sans pression, sans disparaître
- Répondre aux objections une à une : « trop cher », revenir à la lacune ; « je vais y réfléchir », fixer la prochaine conversation
- Si le client veut des changements, retour à 3.2 ; s’il n’accepte pas la lacune, retour à 3.1
Condition pour avancer
Quand le client confirme, passez à l’étape 5 et soumettez la demande ; un « non » ferme devient perdu, un « pas maintenant » devient suivi à long terme.
- STAGE 5
Demande soumise
Le client a confirmé et la demande est déposée. Cette étape demande du soin : suivre chaque étape de souscription et d’examen médical pour que le dossier ne meure pas dans le processus.
Ce qui se passe à cette étape
- Suivre l’avancement de la souscription et les demandes de pièces
- Organiser les examens médicaux et les rappeler au client
- Tenir le client informé pour limiter les revirements pendant l’attente
Condition pour avancer
Quand la souscription est acceptée et la police en vigueur, passez à l’étape 6 pour la livraison.
- STAGE 6
Conclue / livraison
La police est en vigueur et la commission se calcule. Mais dans le cercle, ce n’est pas la ligne d’arrivée : la piste devient un dossier client, et service, bilans et renouvellements prennent le relais.
Ce qui se passe à cette étape
- Livrer la police et expliquer la protection et la marche à suivre en cas de sinistre
- Transformer la piste en dossier client avec des documents complets
- Planifier le bilan annuel et les rappels de renouvellement — le début du tour suivant
Condition pour avancer
Retour au premier maillon : continuer à échanger, à observer, et trouver le prochain besoin chez ce client.
Étape 3 : ouvrez une fiche, tout sur la piste y est
Chaque fiche s’ouvre sur une page de détail. Tout ce qu’il faut pour avancer s’y trouve, sans chercher entre messages, tableurs et notes.
Informations et source
Qui est le client, par quelle source et à quelle étape il est entré.
Progression des étapes
Une barre de S1 à S6 : où la piste est passée, où elle en est, ce qu’il reste, sans compter sur la mémoire.
Collecte des faits
Revenus, dettes, famille, polices existantes et santé : l’état des cinq types d’information, coché un à un.
Lacune de protection
De combien la vie, la maladie grave, l’invalidité et les soins médicaux sont insuffisants, en chiffres devant le client — la gestion des objections commence ici.
Proposition et soumission
Où en est la proposition et si la soumission a été remise sont liés au statut de la piste : on n’envoie pas une soumission pour l’oublier ensuite.
Journal de suivi et prochaine étape
Une chronologie de chaque échange ; le bas de la page indique toujours la prochaine étape et permet d’avancer ou de reculer d’une étape.
Ensemble, c’est le cercle dans le produit : les sources gèrent l’entrée, les étapes gèrent le rythme, la page de détail gère la profondeur. Inutile de vous demander « que faire aujourd’hui ? » — ouvrez Mes pistes et chaque fiche indique ce qu’elle attend.
Efficacité : pas un but, mais le lubrifiant
On dit souvent que l’espace doit d’abord améliorer l’efficacité du conseiller — mais l’efficacité n’est pas la vision. L’efficacité est ce qui permet au cercle de tourner. Si les notes se recopient à la main, le constat ne se dépose pas ; si les données sont dans cinq endroits, chaque analyse repart de zéro ; si le suivi n’est que dans votre tête, le pipeline se rompt.
Les gains d’efficacité de l’espace se greffent donc sur les maillons du cercle : les échanges sont consignés pour que le constat ait sa matière ; les données clients sont structurées pour recalculer les lacunes ; chaque piste a une étape et une suite pour que le suivi ne se replanifie pas chaque jour. Le temps gagné n’est pas pour saisir plus de données, mais pour un appel de plus, un client de plus, un tour de plus.
Ce qui survit à un rude hiver, ce n’est pas le plus gros stock, mais la boucle la plus fluide.
L’économie se redressera ; l’immobilier et l’emploi connaîtront un nouveau cycle. Ce jour-là, celui qui possède un portefeuille bien entretenu et un pipeline fluide sera bien devant celui qui repart de zéro. Le vrai investissement en période creuse, c’est de lancer le cercle — même si le premier tour est lent.
Questions sur l’approche du cercle
Par où commencer quand les affaires ralentissent ?
Commencez par les clients qui vous font déjà confiance. Consignez les conversations existantes, vérifiez lacunes et dates de bilan, et transformez le résultat en pistes. En période creuse, un client connu est la piste la moins coûteuse.
Pourquoi découper les pistes en six étapes ?
Chaque étape a un livrable et une condition pour avancer : une piste bloquée se voit et la prochaine action n’est jamais une devinette. L’étape 3 est scindée en analyse et proposition, car ce sont deux tâches différentes.
La police conclue est-elle la fin du cercle ?
Non. Après la livraison, la piste devient un dossier client, et bilans annuels, renouvellements, bénéficiaires et changements familiaux lancent la conversation et le tour suivants.
Ce guide vaut-il aussi pour les courtiers ?
Oui. Conseillers en assurance vie et santé comme courtiers en dommages dépendent des conversations, du suivi et des renouvellements. Les étapes sont rédigées pour la vente-conseil, mais la même boucle vaut pour les soumissions et renouvellements.
Lancez d’abord le cercle
Inutile de tout transférer d’abord. Commencez par les clients que vous connaissez le mieux et laissez conversation, constat et suivi accomplir le premier tour.
Forfait gratuit · 20 clients gratuits, sans limite de durée
Le forfait gratuit n’a pas de limite de durée : faites tourner le cercle en douceur avant de décider de grandir.
InsurVibe vous aide à garder le cercle en mouvement.
Vous avancez ; nous aidons le cercle à continuer de tourner.
Espace conseiller →Espace courtier →Comparer les CRM pour conseillers →